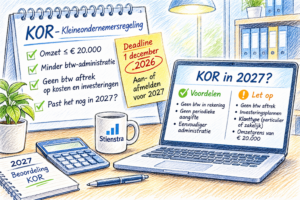
Ondernemers die vanaf het eerste kwartaal van 2027 gebruik willen maken van de kleineondernemersregeling (KOR), of juist willen stoppen met de regeling, moeten daar binnenkort een beslissing over nemen. De Belastingdienst heeft tijd nodig om een aan- of afmelding te verwerken. Voor een wijziging per 1 januari 2027 moet daarom uiterlijk begin december actie worden ondernomen.
De KOR kan de btw-administratie aanzienlijk vereenvoudigen, maar is niet voor iedere kleine ondernemer financieel aantrekkelijk. Vooral bij geplande investeringen, veel zakelijke klanten of een omzet dicht bij de grens van € 20.000 is een nieuwe beoordeling verstandig.
Wanneer kunt u deelnemen aan de KOR?
De KOR is bedoeld voor ondernemers die in Nederland zijn gevestigd en een beperkte omzet hebben.
Een belangrijke voorwaarde is dat de omzet maximaal € 20.000 per kalenderjaar bedraagt. Daarbij wordt gekeken naar zowel het kalenderjaar waarin deelname ingaat als het voorafgaande kalenderjaar.
Heeft een ondernemer meerdere btw-subnummers binnen dezelfde onderneming, dan moet de omzet van deze activiteiten bij elkaar worden opgeteld.
Wat betekent deelname aan de KOR?
Een ondernemer die deelneemt aan de KOR brengt in beginsel geen btw in rekening aan klanten en hoeft normaal gesproken geen periodieke btw-aangifte meer te doen.
Daar staat tegenover dat de ondernemer ook geen btw op zakelijke kosten en investeringen kan aftrekken.
Dat laatste kan financieel belangrijk zijn. Wie bijvoorbeeld binnenkort een bedrijfsauto, inventaris, apparatuur of andere grote investering aanschaft, kan door deelname aan de KOR een aanzienlijk bedrag aan aftrekbare btw mislopen.
KOR is niet automatisch voordelig bij een omzet onder € 20.000
Een lage omzet betekent daarom niet automatisch dat deelname aan de KOR de beste keuze is.
Bij ondernemers die voornamelijk aan particulieren leveren, kan de KOR aantrekkelijk zijn. Zij kunnen de btw-besparing mogelijk gebruiken voor een lagere verkoopprijs of een hogere marge.
Bij ondernemers die vooral aan andere btw-ondernemers leveren, is het voordeel vaak kleiner. Zakelijke klanten kunnen de btw op een normale factuur meestal aftrekken, terwijl de ondernemer zelf door deelname aan de KOR geen voorbelasting meer kan terugvragen.
Bij de keuze spelen daarom onder meer mee:
- de verwachte omzet in 2027;
- het soort klanten: particulieren of ondernemers;
- de hoogte van zakelijke kosten;
- geplande investeringen;
- de hoeveelheid administratief werk die wordt bespaard;
- mogelijke btw-herziening op eerdere investeringen.
Let op de omzetgrens van € 20.000
Ondernemers die al gebruikmaken van de KOR moeten hun omzet gedurende het jaar blijven volgen.
Zodra de omzet in één kalenderjaar boven € 20.000 uitkomt, vervalt de KOR onmiddellijk. Ook de levering of dienst waarmee de omzetgrens wordt overschreden valt al niet meer onder de vrijstelling.
Vanaf dat moment moet over belaste prestaties weer btw in rekening worden gebracht.
Dit maakt een goede omzetbewaking vooral belangrijk voor ondernemers die rond de grens van € 20.000 zitten.
Vrijwillig stoppen met de KOR
Een ondernemer kan zich ook vrijwillig afmelden.
Een vrijwillige afmelding gaat in op de eerste dag van een aangiftetijdvak. De Belastingdienst vraagt ondernemers om de afmelding minimaal vier weken voor de gewenste ingangsdatum door te geven.
Na beëindiging kan een ondernemer bovendien niet direct opnieuw voor de KOR kiezen. Er geldt een uitsluitingsperiode voor de rest van het kalenderjaar waarin de deelname eindigt en het daaropvolgende kalenderjaar.
Een beslissing om te stoppen moet daarom niet alleen op de korte termijn worden bekeken.
Aanmelden voor 2027: wacht niet tot het laatste moment
Ook voor een nieuwe aanmelding geldt dat de Belastingdienst deze minimaal vier weken vóór de gewenste ingangsdatum moet ontvangen.
Voor kwartaalaangevers noemt de Belastingdienst 3 december 2026 als uiterste datum om de KOR vanaf 1 januari 2027 te laten ingaan. De ondernemerskalender van de KVK hanteert 1 december als praktische uiterste datum voor aan- of afmelding per het eerste kwartaal.
Het is daarom verstandig om de beoordeling ruim vóór december af te ronden.
Let op btw-herziening
Bij deelname aan de KOR kan daarnaast een herziening van eerder afgetrokken btw aan de orde zijn.
Dit kan bijvoorbeeld spelen bij investeringsgoederen waarop in eerdere jaren btw is afgetrokken. Wanneer het gebruik door deelname aan de KOR verandert van btw-belast naar vrijgesteld gebruik, kan een deel van die eerdere btw-aftrek moeten worden terugbetaald.
Voor ondernemers met recente grotere investeringen is dit een belangrijk onderdeel van de berekening.
Wat moeten ondernemers nu controleren?
Voor ondernemers met een omzet rond of onder € 20.000 is het verstandig om vóór december 2026 opnieuw te beoordelen of de KOR in 2027 passend is.
- de gerealiseerde omzet over 2026;
- de verwachte omzet voor 2027;
- geplande investeringen en de daarbij behorende btw;
- de verhouding tussen particuliere en zakelijke klanten;
- eventuele btw-herziening op eerdere investeringen;
- of bestaande KOR-deelnemers mogelijk boven de omzetgrens komen;
- of een aan- of afmelding tijdig bij de Belastingdienst moet worden ingediend.
De KOR kan administratief aantrekkelijk zijn, maar de beste keuze hangt uiteindelijk af van de specifieke situatie van de ondernemer. Een korte berekening van de financiële gevolgen vóór de jaarwisseling kan daarom veel verschil maken.
Bronnen: Belastingdienst – Kleineondernemersregeling (KOR), Voorwaarden voor deelname aan de kleineondernemersregeling, Aanmelden voor de KOR en Afmelden voor de KOR; Kamer van Koophandel – Belangrijke data voor ondernemers.