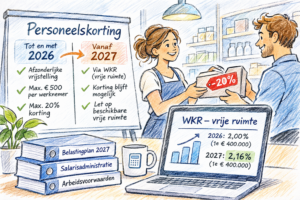
De belastingvrije personeelskorting op producten en diensten van de eigen werkgever verdwijnt volgens het Belastingplan 2027 per 1 januari 2027. Werkgevers kunnen hun werknemers daarna nog steeds belastingvrij korting geven, maar deze korting moet dan in beginsel worden ondergebracht in de vrije ruimte van de werkkostenregeling (WKR).
De Tweede Kamer heeft het Belastingplan 2027 inmiddels aangenomen. De maatregel is pas definitief nadat ook de Eerste Kamer met het belastingpakket heeft ingestemd.
Hoe werkt de regeling nu?
In 2026 geldt nog een afzonderlijke gerichte vrijstelling voor producten uit het eigen bedrijf.
Een werkgever kan een werknemer onder voorwaarden maximaal 20% korting geven, met een maximum van € 500 per werknemer per kalenderjaar.
Deze personeelskorting gaat niet ten koste van de vrije ruimte van de WKR.
De regeling kan bijvoorbeeld worden gebruikt door een winkel die werknemers korting geeft op eigen producten, maar ook bij andere werkgevers die producten of diensten uit het eigen bedrijf aan personeel aanbieden.
Wat verandert er vanaf 2027?
Het kabinet wil deze afzonderlijke vrijstelling per 1 januari 2027 afschaffen.
Dat betekent niet dat een personeelskorting automatisch belast loon wordt. Een werkgever kan de korting nog steeds aanwijzen als eindheffingsloon binnen de werkkostenregeling.
Het verschil is dat de waarde van de korting dan ten laste komt van de vrije ruimte van de WKR.
Hierdoor moet de personeelskorting vanaf 2027 concurreren met andere vergoedingen en verstrekkingen die eveneens uit de vrije ruimte worden betaald, zoals kerstpakketten, cadeaubonnen en bepaalde personeelsvoorzieningen.
Meer druk op de vrije ruimte
Voor werkgevers die veel gebruikmaken van personeelskortingen kan de wijziging een merkbaar effect hebben.
Stel dat twintig werknemers ieder jaarlijks € 500 belastingvrije korting krijgen. Onder de huidige regeling kan in totaal € 10.000 aan personeelskorting onder de afzonderlijke vrijstelling vallen.
Vanaf 2027 zou datzelfde bedrag ten laste komen van de vrije ruimte wanneer de werkgever de korting belastingvrij wil blijven verstrekken.
Wordt de beschikbare vrije ruimte overschreden, dan is de werkgever over het meerdere 80% eindheffing verschuldigd.
Vrije ruimte wordt in 2027 wel groter
Tegenover het vervallen van de afzonderlijke personeelskorting staat dat de vrije ruimte binnen de WKR volgens de plannen vanaf 2027 wordt verhoogd.
In 2026 bedraagt de vrije ruimte 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het meerdere.
Vanaf 2027 wordt het percentage over de eerste € 400.000 volgens de plannen verhoogd naar 2,16%.
Dat biedt werkgevers iets meer ruimte, maar bij bedrijven met omvangrijke personeelskortingen hoeft deze verhoging het wegvallen van de afzonderlijke vrijstelling niet volledig te compenseren.
Arbeidsvoorwaarden verdienen extra aandacht
Werkgevers moeten niet alleen naar de fiscale gevolgen kijken.
Personeelskortingen kunnen onderdeel zijn van een arbeidsovereenkomst, personeelsregeling of cao. Wanneer een werkgever de korting vanwege de hogere WKR-kosten wil verminderen of beëindigen, kan deze daarom niet altijd zonder meer worden aangepast.
Het is verstandig om vóór de jaarwisseling te beoordelen welke afspraken met werknemers zijn gemaakt en wat de gevolgen van de nieuwe fiscale behandeling daarvan zijn.
Wat moeten werkgevers controleren?
- welke personeelskortingen momenteel worden verstrekt;
- hoeveel voordeel werknemers in 2026 ontvangen;
- welk bedrag vanaf 2027 naar verwachting in de vrije ruimte terechtkomt;
- hoeveel vrije ruimte na andere vergoedingen en verstrekkingen nog beschikbaar is;
- of overschrijding van de vrije ruimte tot 80% eindheffing kan leiden;
- of de personeelskorting onderdeel is van arbeidsvoorwaarden of een cao;
- of aanpassing van de personeelsregeling noodzakelijk of wenselijk is.
Voor de salarisadministratie is het daarnaast belangrijk dat de personeelskorting vanaf 2027 niet automatisch volgens de oude afzonderlijke vrijstelling wordt verwerkt.
Nog niet definitief
De Tweede Kamer heeft het Belastingplan 2027 goedgekeurd. De Eerste Kamer moet het pakket nog behandelen.
Werkgevers hoeven hun regeling daarom nog niet definitief aan te passen, maar kunnen de financiële gevolgen wel alvast berekenen. Vooral bij werkgevers die structureel en op grote schaal korting geven op eigen producten of diensten kan het verstandig zijn de beschikbare WKR-ruimte voor 2027 vooraf in kaart te brengen.
Bronnen: Rijksoverheid – Plannen kabinet belastingen voor inkomen en Werkkostenregeling eenvoudiger met aanpassing belastingvrije personeelskorting; Belastingdienst – Werkkostenregeling (WKR) en Tarieven, bedragen en percentages loonheffingen 2026.